
ביטוח נסיעות לחו״ל: המדריך המלא לפני שקונים
מה חייבת לכלול כל פוליסה בישראל ומה נמכר כהרחבה, מתי קונים, מה זה "מצב רפואי קיים" ולמה אסור לשתוק עליו, מה באמת מכסה הרחבת הסקי, כמה עולים חילוץ ואשפוז בלי ביטוח, למה ביטוח כרטיס האשראי כמעט אף פעם לא מספיק, ואיך משווים בין החברות.
ביטוח נסיעות לחו״ל קונים ברגע שמזמינים את הנסיעה, לא יום לפני הטיסה; בודקים שהוא מכסה את מה שתעשו שם (סקי לא נכלל בפוליסה רגילה), עונים בכנות על שאלת המצב הרפואי, ומשווים לפי המחיר הכולל עם ההרחבות, לא לפי המחיר ליום. זה כל הסיפור בשלושה משפטים. הנה הפירוט, כי הפרטים הם מה שמחליט אם התביעה תשולם.
בקצרה:
- בישראל יש פוליסה אחידה מאז 2017: בסיס קבוע לכולם, ורשימה סגורה של הרחבות
- הבסיס מכסה טיפול רפואי, אשפוז, פינוי והטסה רפואית ארצה, וגם חיפוש וחילוץ
- סקי, ביטול נסיעה, כבודה ומצב רפואי קיים הם הרחבות, וצריך לבקש אותן
- קונים ביום ההזמנה: כיסוי הביטול מתחיל מיום הרכישה
- ביטוח כרטיס האשראי: כמה ימים, לבעל הכרטיס בלבד, וכמעט אף פעם לא סקי
למה בכלל: אין "קופת חולים" בחו״ל
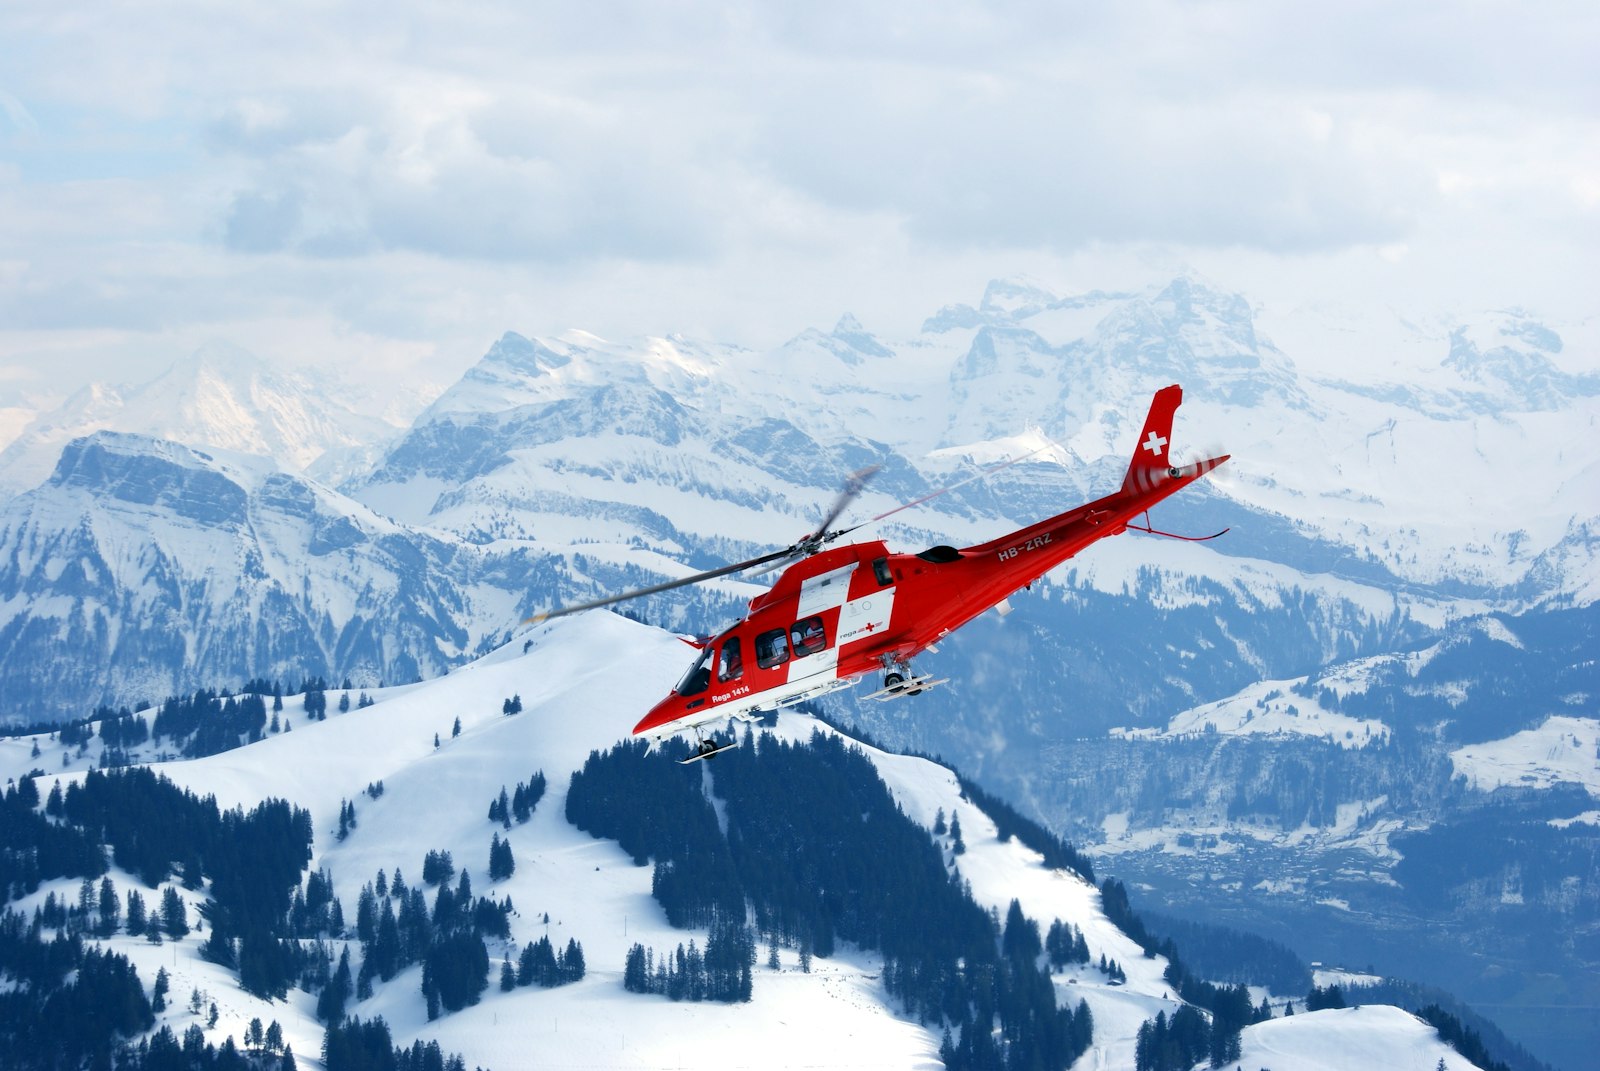
קופת החולים שלכם לא מממנת טיפול בחו״ל, חוץ ממקרים נדירים שמאושרים מראש. מי שנפצע באתר סקי או מאושפז עם דלקת ריאות משלם לבד, ובמחירים של מדינת היעד: יום אשפוז במערב אירופה עולה בדרך כלל אלף עד אלף וארבע מאות אירו, ובארצות הברית, לפי נתוני 2024, יותר משלושת אלפים דולר ליום בממוצע, לפני רופאים ובדיקות. פינוי במסוק באלפים השוויצריים עולה בממוצע כארבעת אלפים וחמש מאות פרנק לפי ארגון החילוץ עצמו, באוסטריה טיסת חילוץ של ארבעים דקות מגיעה לחמשת אלפים עד ששת אלפים אירו, ובצרפת גם חילוץ במזחלת מהמסלול מחויב על ידי הרשות המקומית, ממאות אירו ועד יותר מאלף, ולמסוק מחיר לדקה. הטסה רפואית הביתה במטוס אמבולנס היא עשרות אלפי אירו. ביטוח נסיעות הוא הדבר היחיד שעומד בין החופשה לבין החשבון הזה.
מה כל פוליסה בישראל חייבת לכלול
מאז ספטמבר 2017 כל ביטוח נסיעות שנמכר בישראל בנוי לפי הוראות הממונה על שוק ההון: רובד בסיסי אחיד, שעליו החברה רשאית להציע הרחבות מרשימה סגורה. הרובד הבסיסי חייב לכלול:
- הוצאות רפואיות בחו״ל: אשפוז, טיפול שלא באשפוז, פינוי ממקום האירוע לבית החולים, הטסה רפואית לישראל, תרופות וטיפול שיניים חירום.
- אחריות כלפי צד שלישי: נזק שגרמתם למישהו אחר. אפשר לוותר, לא כדאי, ובסקי זה חשוב במיוחד (בהמשך).
- הוצאות מיוחדות: הטסת בן משפחה אליכם כשאתם מאושפזים, הארכת שהייה מעבר לתקופת הביטוח בגלל אירוע מבוטח, והעברה ארצה במקרה פטירה.
- חיפוש וחילוץ, במדינות שבהן זה אפשרי.
גבולות הכיסוי לא נקבעו בתקנות כמספר; החברה חייבת להתאים אותם ליוקר הטיפול ביעד. לכן המספר שכתוב בהצעה (סכום הכיסוי להוצאות רפואיות) הוא הדבר הראשון שמשווים, ובנסיעה לארצות הברית הוא חייב להיות גבוה בהרבה מאשר לאירופה.
מה נמכר כהרחבה
ההרחבות שהחוק מתיר, וכל אחת מהן נבחרת בנפרד: ביטול נסיעה, קיצור נסיעה, הריון, החמרה של מצב רפואי קיים, ספורט חורף, ספורט אתגרי, כבודה (כולל דברי ערך), מחשב נייד או טאבלט, טלפון נייד ואופניים. פוליסה "בסיסית" זולה היא פוליסה בלי אף אחת מהן. למשפחה שטסה לסקי עם שתי מזוודות וילד עם אסתמה זה לא ביטוח, זה פתח לתביעה שתידחה.
מצב רפואי קיים: השאלה שאסור לשתוק עליה
ההגדרה בתקנות: מחלה שבגללה הייתם בטיפול או בהשגחה בששת החודשים שלפני היציאה. הרובד הבסיסי לא מכסה החמרה שלה; בשביל זה יש הרחבה, ולפעמים שאלון רפואי. החוק מחייב את החברה לשאול אתכם, ורכישה באינטרנט לא יכולה להסתיים בלי שעניתם. מי שעונה "לא" כדי לחסוך כמה דולרים מסתכן בכך שכל התביעה תידחה, גם על דבר שלא קשור. לחץ דם, סוכרת, מחלת לב, טיפול תרופתי קבוע: אומרים, משלמים את ההרחבה, ונוסעים בשקט. בכלל, למשל, ההרחבה מכסה גם מצב רפואי שאינו יציב, עד תקרה נפרדת מזו של ההוצאות הרפואיות.
הרחבת הסקי: מה היא מכסה ומה לא
פוליסה רגילה אינה מכסה סקי. בנוסח של כלל, למשל, הבסיס מחריג "גלישה בשלג בכל דרך שהיא, לרבות סקי, סנובורד, קרוס קאנטרי, מזחלות שלג ואופנוע שלג". הרחבת ספורט החורף מסירה את ההחרגה, אבל רק לגלישה באתר המיועד לכך, בשעות הפעילות, במסלולים המסומנים. כלומר:
- מכוסה: פציעה על המסלול, פינוי מההר, מסוק אם צריך, אשפוז וניתוח, הטסה ארצה. ברוב החברות גם פיצוי על כמה ימי סקי שאבדו בגלל מזג אוויר או סגירת האתר, ובחלק החזר על סקי פס שלא נוצל אחרי פציעה.
- לא מכוסה: גלישה מחוץ למסלולים המסומנים (ברוב הפוליסות גם עם מדריך), גלישה אחרי שעות הפעילות או במסלול סגור, תחרויות ואימוני מועדון, ומי שהתעלם מהוראות הצוות באתר. אלכוהול מבטל כיסוי.
- הציוד מבוטח דרך הרחבת הכבודה, לא דרך הרחבת הסקי. מי ששוכר ציוד באתר מכוסה בדרך כלל על ידי הביטוח של חנות ההשכרה, וכדאי לשאול שם.
ושני דברים שהם חוק באיטליה ולא קשורים לביטוח הנסיעות שלכם: ביטוח צד שלישי חובה לכל גולש על המסלולים מאז ינואר 2022, בלי פטור לגיל; האתר מחויב להציע אותו יחד עם הסקי פס, במחיר של כמה אירו ליום, ומי שנתפס בלעדיו מקבל קנס ושלילת הסקי פס. פוליסת נסיעות שמכסה רק הוצאות רפואיות לא עונה על הדרישה; פוליסה ששמרתם בה את סעיף צד שלישי, לפי רוב הפרשנויות, כן, אבל פשוט יותר לקנות את ביטוח האתר עם הסקי פס. בקבוצה שלנו שואלים את הצוות לפני הנסיעה אם הוא כבר כלול בסקי פס הקבוצתי. וקסדה חובה לכל גולש בכל גיל מעונת 2025/26. על הציוד שצריך ועל מה ששוכרים, בכתבה על הציוד.
מתי קונים, ולכמה זמן
ביום ההזמנה. כיסוי ביטול הנסיעה מתחיל מיום רכישת הביטוח, ואירוע שקרה לפני שקניתם (מחלה שהתגלתה, פציעה, פטירה במשפחה) לא מכוסה. מי שמזמין חופשת סקי בספטמבר ומבטח בינואר ביטח רק את הטיסה, לא את ארבעת החודשים שביניהם. לכל הנוסעים ולכל הימים, מיום היציאה ועד החזרה הביתה, כולל יום הטיסה חזרה. הארכה מבקשים לפני שהפוליסה פגה; עד אז החברה חייבת להאריך בלי חיתום מחדש, אחרי זה כבר לא. ואי אפשר לבטל או לקצר פוליסה בזמן שאתם בחו״ל; מי שחוזר מוקדם ולא תבע מקבל החזר יחסי.
ביטוח של כרטיס האשראי: למה הוא כמעט אף פעם לא מספיק
ההטבה של חברות האשראי היא בדרך כלל כמה ימי ביטוח בסיסי בחינם (חמישה עד ארבעה עשר, לפי החברה), לבעל הכרטיס בלבד, ורק אחרי הפעלה והצהרת בריאות. ספורט חורף כמעט אף פעם לא כלול, מצב רפואי קיים לא מתומחר, ובחלק מהתוכניות התקרות נמוכות יותר. לשבוע סקי משפחתי זה אומר: ההורה שהכרטיס על שמו מכוסה חמישה ימים בלי סקי, ושאר המשפחה לא מכוסה בכלל. הפעילו את ההטבה אם יש, ואז קנו פוליסה מלאה לכולם.
מצב ביטחוני, מלחמה וצו 8
ביטול נסיעה בגלל "המצב הביטחוני" כשלעצמו אינו מכוסה באף חברה; מה שמכוסה הוא ביטול בגלל צו 8 או צו התייצבות, לפי ההרחבה. טיסה חזרה שבוטלה: רוב החברות מאריכות את הפוליסה אוטומטית ליומיים או עד מועד הטיסה החדש, אבל הלינה והטיסה החלופית על חשבונכם. בודקים את הסעיף הזה לפני שקונים, לא אחרי.
איך משווים בין החברות
- המחיר הכולל לכל הנוסעים עם ההרחבות שאתם צריכים, לא "מ-2 דולר ליום". הרחבת הסקי לבדה יכולה להכפיל את המחיר, והפערים בה בין החברות גדולים.
- סכום הכיסוי להוצאות רפואיות, ותקרות נפרדות לתרופות, לצד שלישי ולמצב רפואי קיים.
- השתתפות עצמית לאירוע (נהוגה, כמה עשרות דולרים) ותנאי ההפעלה של כל הרחבה.
- תקרת גיל ותקרת ימים לנסיעה אחת; אצל מבוגרים התקרה מתקצרת.
- מוקד חירום 24 שעות בעברית, אפליקציה, והסדר תשלום ישיר לבתי חולים, כדי שלא תשלמו מהכיס ותתבעו אחר כך.
- איך החברה משלמת תביעות: רשות שוק ההון מפרסמת מדי שנה מדד שירות לפי טיפול בתביעות, שביעות רצון ותלונות; במדד 2025 הפער בין הראשונה לאחרונה בביטוח נסיעות היה גדול.
אתר ההשוואה של דה-מרקר מציג את המחירים של החברות הגדולות זו מול זו לפי יעד, גיל וימים, וזו נקודת התחלה טובה. לרוכשים דרך הנחת ביטוח הנסיעות של הר תיירות יש גם השוואה מתוארכת מול המחירים האלה.
ביום שקורה משהו
מתקשרים קודם למוקד החירום של החברה, לא לבית החולים הקרוב; המוקד מכוון לבית חולים שיש איתו הסדר ומאשר את הטיפול מראש. שומרים את מספר הפוליסה ואת הטלפון של המוקד בטלפון ובכיס המעיל; המספר הנכון הוא זה שכתוב בפוליסה שקיבלתם למייל, לא זה שגוגל מציע. שומרים כל קבלה וכל מסמך רפואי במקור, וגם דוח של צוות המסלול אם היה חילוץ. תביעה מגישים בחזרה בארץ, ויש לכך שלוש שנים לפי חוק, אבל מי שמגיש בשבוע הראשון מקבל את הכסף בחודש הראשון.
גולשים איתנו? על הפציעות שאפשר למנוע עוד לפני הטיסה, בכתבה על האימונים המקדימים, ועל השבוע כולו במדריך המלא לחופשה כשרה. שאלה על הביטוח לשבוע שלכם? דברו איתנו בהר תיירות.
מה חייב לכלול ביטוח נסיעות לחו״ל בישראל?
לפי הפוליסה האחידה (מאז 2017): הוצאות רפואיות בחו״ל כולל אשפוז, פינוי והטסה רפואית לישראל, אחריות כלפי צד שלישי, הוצאות מיוחדות כמו הטסת בן משפחה, וחיפוש וחילוץ. ביטול נסיעה, כבודה, סקי ומצב רפואי קיים הם הרחבות.
מתי כדאי לקנות ביטוח נסיעות?
ביום שמזמינים את הנסיעה. כיסוי ביטול הנסיעה מתחיל מיום רכישת הביטוח, ואירוע שקרה לפני כן לא מכוסה. קונים לכל הנוסעים ולכל הימים, ומאריכים לפני שהפוליסה פגה.
ביטוח נסיעות רגיל מכסה סקי?
לא. הפוליסה הבסיסית מחריגה גלישה בשלג, וצריך הרחבת ספורט חורף. גם היא מכסה רק גלישה באתר, בשעות הפעילות ובמסלולים המסומנים; מחוץ למסלולים ובתחרויות אין כיסוי.
לכל המגזין · לחופשת הסקי הכשרה · לחופשת הקיץ הכשרה · הר תיירות ונופש